- A+


“也许可以给个未必合适的比喻,商业模式像马,管理层加企业文化像骑师,经营结果就是比赛结果。不过企业经营不像赛马那么短时间而已……‘护城河’是用来判断公司内在价值的一个重要手段(不是唯一的)。企业文化是‘护城河’的重要部分。很难想象一个没有很强企业文化的企业,可以有个很宽的‘护城河’。”
——段永平
一、核心观点速览
| 概念 | 判断 |
|---|---|
| 管理能力 | 加分项,不是护城河 |
| 运营能力 | 加分项,不是护城河 |
| 技术能力 | 加分项,不是护城河 |
| 护城河 | 管理层平庸很多年也还在的东西 |
| 能力与护城河的区别 | 能力需要每年重新赢一次,护城河不需要 |
二、从良品铺子的“掌柜承包制”说起
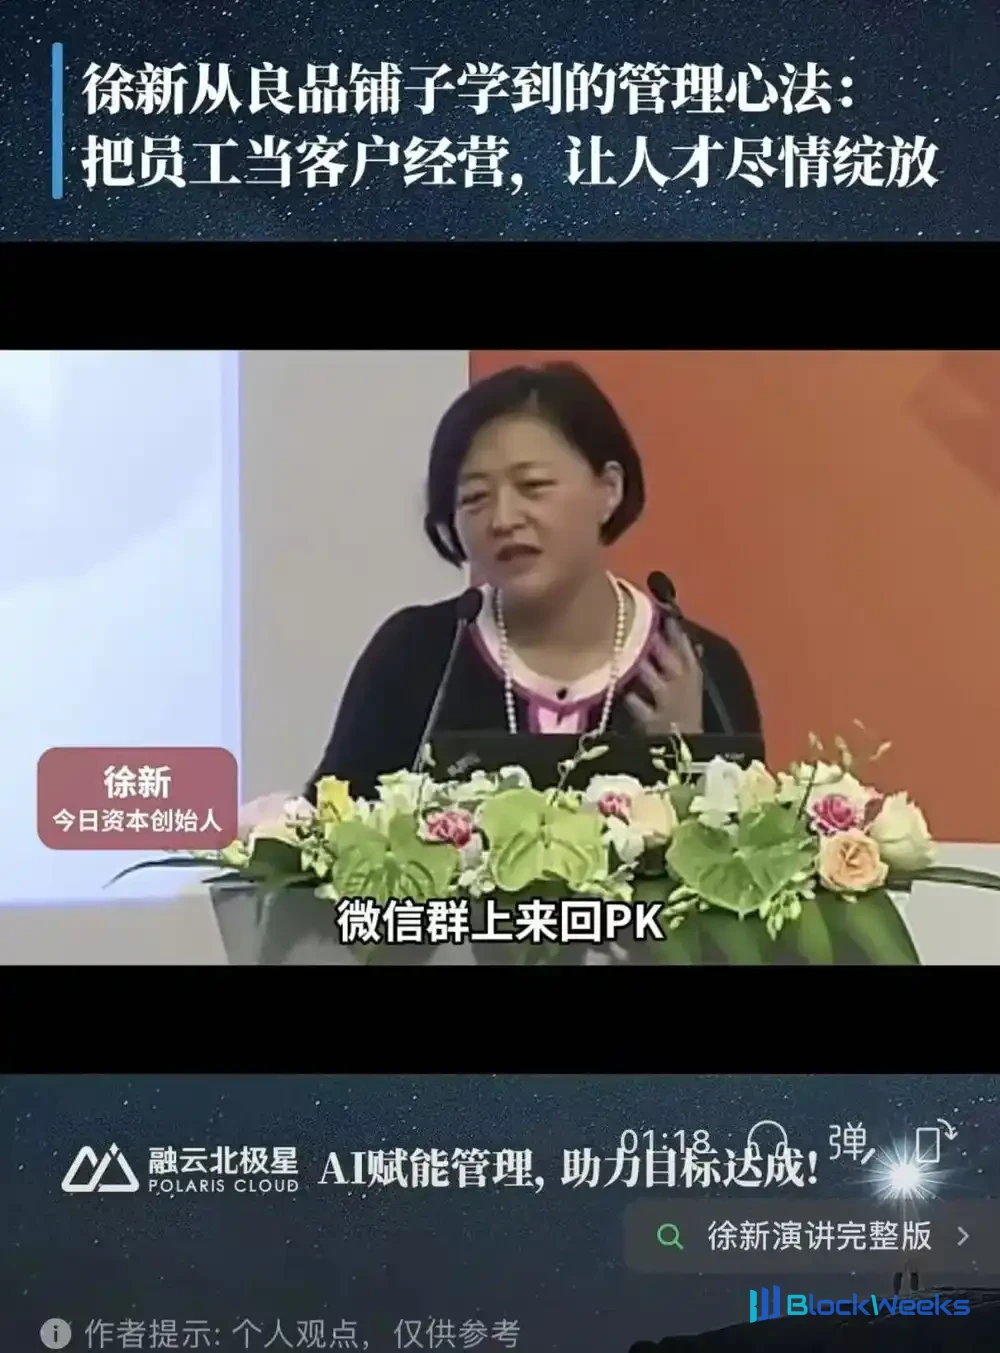
昨天刷到一条今日资本徐新的视频:“我在良品铺子学到一个词,叫——绽放。良品铺子搞了一个‘掌柜承包责任制’:店长要竞选上岗,业绩超过基准,提成给到27%,而且上不封顶。我们拿100个店长做试点,跑了一年:没承包的老店,同比只涨5%;承包了的店,同比涨了26%。中间这21个点,就是‘把人当老板用’换来的。”
这段话作为管理技巧或运营方法没有问题,而且都是很好的管理技巧与运营方法。
但切换到投资视角,投资需要先看生意更底层的、结构性的、系统性的护城河,或者说长期竞争优势。这个优势能够长达5年、10年、20年保持住产品与竞争对手之间的差别,让他们赶不上你。
| 类型 | 性质 |
|---|---|
| 管理能力 | 加分项,不是护城河 |
| 运营能力 | 加分项,不是护城河 |
| 技术能力 | 加分项,不是护城河 |
| 品牌心智 | 可能是护城河 |
区别在于:能力需要每年重新赢一次,赢了才能继续留在牌桌上;而护城河是管理层平庸很多年也还在的东西,比如可口可乐、茅台、五粮液的品牌心智。
三、段永平对“本分”的四层理解
| 层级 | 内容 |
|---|---|
| 第一层 | 知道什么是对的事 |
| 第二层 | 坚持做对的事 |
| 第三层 | 发现错了,马上停,马上改 |
| 第四层 | 努力把事情做对 |
具体到公司上:
| 层面 | 对应内容 |
|---|---|
| 做对的事情 | 商业模式、战略方向 |
| 把事情做对 | 运营、管理、技术、执行 |
“把事情做对”本身不是护城河。持续不断地把事情做对,有可能沉淀成某种护城河——品牌心智、平台/网络效应、规模效应、迁移成本、IP版权/特许经营权中的一种或多种。
但“有可能”的意思就是,也有可能永远都不会沉淀为护城河。很多行业天然就没有,比如MCN机构、电影公司。
四、零食行业:沙中盖房的结构性弊端
零食行业就是一个典型例子。当年的三只松鼠也好,良品铺子也罢,无一例外,都没有护城河。
因为零食本身就是一个相对同质化的行业。如果你能穿越时空回到10年前,在零食行业不应该创业去做三只松鼠或者良品铺子,应该去做赵一鸣零食或者零食很忙——要在渠道端构建护城河,而不是品牌端。不是所有行业做品牌都是对的。
三只松鼠或者良品铺子无论执行多么努力、运营多么高效、管理水平多好,都无法改变零食相对同质化的结构性弊端。这种弊端就是沙中盖房——生意本身没有稳固的结构性差异化,所有收益靠持续拼命运营维持,风一来就容易垮。
五、英伟达与2011年的苹果:护城河不是同一种东西
最近讨论英伟达的人很多,一部分人类比2011年失去乔布斯的苹果:乔布斯走了,库克接手,苹果后来涨了十几倍,所以黄仁勋走了,英伟达也没事。
我认为这个类比不成立,因为两家公司的护城河不是同一种东西。
2011年的苹果:造钟人已经把“对的事情”做完了
| 维度 | 情况 |
|---|---|
| 品牌心智 | iPhone的品牌心智已经立住 |
| 生态 | iOS和App Store的生态已经搭起来 |
| 迁移成本 | 用户的照片、通讯录、买过的应用全在里面,换安卓成本非常高 |
| 客户结构 | 几亿个分散的普通消费者,不会每年坐下来算账比较换安卓能省多少钱 |
| 体验维度 | 安全性、隐私保护、无广告、手感、流畅度、摄影效果等成千上万个体验点 |
库克接手后,要做的是“把事情做对”:管好供应链,按节奏出新品,做微创新即可,别把乔布斯留下的东西搞坏。库克恰好是全世界最擅长这件事的人。
这就是护城河——管理层平庸很多年也还在的东西。 何况库克一点也不平庸。
今天的英伟达:马好不好,很大程度取决于骑师每一圈怎么骑
英伟达的现状跟2011年的苹果不一样:
| 差异点 | 苹果2011 | 英伟达当前 |
|---|---|---|
| 客户结构 | 几亿分散消费者 | 屈指可数的几家巨头,有钱、有技术、有人才,每季度算账,几乎每家都在自研芯片 |
| 领先方式 | 品牌与生态已成型 | 每一代芯片都要重新赢一次 |
| 关键决策 | 已写进组织与生态 | 押注CUDA、押注AI等非标决策,没法写进流程交给下一任照着做 |
| 迁移成本 | iOS生态锁定强 | CUDA生态带来的迁移成本,正在被AI自己拆掉 |
关于第三点,Anthropic的招股书里写得很清楚,它把英伟达、AMD、亚马逊、谷歌四家的芯片当成一个可以互相替换的算力池来用;路演视频里还说,让Mythos去适配AMD的芯片,大约三天就跑通了。
当然,“跑通”不等于中小模型公司、应用公司能够“跑通”,“跑通”也不等于“好用”,“好用”也不等于足够具有“性价比”,足够具有“性价比”也不等于没有学习成本。
六、为什么黄仁勋想卖芯片给中国
很多人不能理解为什么老黄经常游说中美政府,想把芯片卖给中国。这是很好理解的。
他是通用计算芯片(GPU)提供商,最乐于看见的就是下游模型公司、AI应用公司的繁荣。越分散,对英伟达越好;越集中,如果token消耗全都集中到Anthropic、OpenAI、谷歌Gemini、Meta、Grok上,那么他们早晚都会去做自己的推理芯片,逐渐替换掉英伟达的芯片。
Anthropic能做到的事情,其他几家也会在一两年后做到,技术总是流动的,因为人才在流动。
只有中国的开源模型生态发展起来了,开源模型跟闭源模型的智能能力相差不大,那些利用开源模型做产品、做应用的公司才能跟闭源模型的产品竞争。他们没有实力做芯片,他们会拥抱英伟达。
用开头的比喻来说:
| 公司 | 比喻 |
|---|---|
| 2011年的苹果 | 一匹已经被证明的好马,换一个靠谱的骑师,照样能跑第一 |
| 今天的英伟达 | 马好不好,很大程度上取决于骑师每一圈怎么骑 |
七、短期财报与长期判断
我不是说英伟达明天就不行了。
芯片的研发周期很长,未来两三年的产品路线图早就定好了,GPU现在仍然供不应求,短期的财报大概率还是好看的。有评论说得对,CUDA没有消失,全球建算力中心的浪潮也不会马上停下来。
但投资看的不是未来两三个季度,而是未来五年、十年、二十年。
| 时间维度 | 关键判断 |
|---|---|
| 未来一两年 | 如果英伟达不行,那是黄仁勋不行,因为这一两年发生的事情,很多时候是他过去两三年决策的结果 |
| 未来三五年 | 新任CEO决策的结果,会在未来三五年后才会呈现 |
我猜,未来几个季度,在当前算力依然供不应求的背景下,英伟达的财报还会很好看。那个时候就会有很多只关注财报的人跳出来说:“看吧,英伟达的护城河很强,有没有老黄都一样。”
投资就是如此,证明一件事情是很漫长的。
八、谷歌搜索的启示:既没有证明,也没有证伪
2022年11月OpenAI推出ChatGPT到现在4年了,谷歌搜索会如何得到证明了吗?
答案是没有,既没有证明,也没有证伪。但是股价起起伏伏,时而说它“不行了”,时而说它“又行了”。这样对着财报去修正自己的看法,你是跑不过机构的。
小马哥在28周年发言里有一句很有意思的话:
“很多核心业务有险可守,开始大家以为AI对搜索影响很大,又觉得Google好像顶得住;到今年再看,浪真的已经杀过来。其他行业,内容产业也许觉得安全,但从今天的分享能看到浪越来越近。”
你该不会觉得你比小马哥对搜索引擎行业更懂吧?
这就是很多人对科技行业认知的误区。你信不信谷歌管理层目前对AI到底会把搜索影响到什么程度都没有最终的答案。他们能做的,就是尽可能不受到财务决策的影响,面向用户去做改进。
但这件事情很难。幸亏谷歌的两位创始人还拥有超过50%的投票权,他们不怕财报数字不好看被董事会撤掉,他们是敢做狠决策的。
九、英伟达33年历史中的关键决策
| 时间 | 决策 | 意义 |
|---|---|---|
| 1997年 | 认错换路线,押注标准3D显卡(RIVA128) | 首先得活下来(初代NV1押错曲面渲染、和DirectX不兼容,濒临倒闭) |
| 2006年 | 力排内部与华尔街质疑,All in CUDA通用计算 | 目前英伟达最核心的护城河——CUDA软件生态、开发者迁移成本 |
| 2019年 | 69亿美元收购Mellanox | 从单芯片供应商变成端到端AI算力基础设施厂商,客户换硬件成本进一步拉高 |
| 2012—2016年 | 持续拥抱深度学习、绑定科研与OpenAI | 把CUDA和AI深度绑定,ChatGPT爆发时整个行业已经跑在CUDA栈上 |
补充一个同样厉害的决策:想收购Arm(400亿美金),但最后失败。它原本想补CPU短板,但被监管否决了。从今天看,这笔收购要是成了,英伟达的护城河会更深。
ChatGPT曝光后的这4年,黄仁勋带领英伟达做的事情
| 动作 | 内容 |
|---|---|
| 系统级方案 | 从单卡GPU转向整机柜、系统级AI集群方案,拉高客户迁移成本 |
| Blackwell | 2024 GTC推出B200/GB200 NVL72,直接交付可跑万亿参数大模型的整机柜 |
| 架构迭代 | Blackwell Ultra(B300/GB300)、Rubin架构迭代,面向Agent智能体、超大规模模型 |
| 扶持独立算力云 | 给CoreWeave等资金、供应链、融资支持,分散客户结构,避免需求全部集中在会自研芯片的超大型云巨头 |
你会发现,英伟达总是能快速适应客户新的需求,提供匹配的产品解决方案,从万亿参数大模型到Agent智能体等等。
十、技术前瞻性的价值:苹果iPhone Duo的启示
你知道今年苹果推出的iPhone Duo,立项是在什么时候吗?2020年。库克亚洲之行看到三星折叠在中国国内的热度,拍板要干,6年后才拿出成品。
AI现在发展得如火如荼,每一年都有新场景、新变化。一位有技术前瞻性的CEO跟对技术钝感的CEO,最后给公司带来的价值是完全不一样的:一个错误的决策会削弱自己的领先优势,一个正确的决策则会扩大。
十一、泡泡玛特:运营能力不是护城河
很多人都说“运营能力”是泡泡玛特的护城河,这肯定也是不对的。
| 真正的护城河要素 | 说明 |
|---|---|
| 品牌 | 泡泡玛特这个品牌本身 |
| IP用户喜爱度 | 已经拥有的这些IP的用户喜爱度 |
| IP孵化系统 | 整个IP孵化系统的规模效率,包括已签约的艺术家 |
| 供应链与渠道 | 供应链设计与制造、全球门店的核心位置(不是想拿就能拿的) |
“运营能力”强是竞争优势。沉淀为一个个被人喜欢的IP,多个IP组成系统,共同抵抗潮玩的周期性,这才是泡泡玛特有可能构建的一条护城河。
之所以说“有可能”,是因为它还在路上。
常见问题(FAQ)
Q1:为什么管理能力不是护城河?
A:能力需要每年重新赢一次,而护城河是管理层平庸很多年也还在的东西。
Q2:三只松鼠、良品铺子为什么没有护城河?
A:零食行业相对同质化,缺乏结构性差异化,收益靠持续拼命运营维持,风一来就容易垮。
Q3:为什么英伟达与2011年苹果的类比不成立?
A:苹果的护城河是品牌心智与iOS生态锁定,客户是分散消费者;英伟达客户是少数巨头,每代芯片都要重新赢,CUDA迁移成本也正被AI拆解。
Q4:英伟达最核心的护城河是什么?
A:CUDA软件生态与开发者迁移成本,这是2006年All in CUDA沉淀下来的。
Q5:为什么黄仁勋想卖芯片给中国?
A:下游越分散,对英伟达越有利;若需求集中在少数会自研芯片的巨头,他们早晚会替换掉英伟达。
Q6:泡泡玛特的护城河是什么?
A:品牌、IP用户喜爱度、IP孵化系统的规模效率、供应链与核心门店位置,而非单纯的运营能力。
【关于EPCP智竞大奖赛】
EPCP扑克中文网(epcppk.com)为EPCP智竞大奖赛官方中文网站。EPCP中文网收录所有EPCP中文赛事资讯,EPCP新闻以及EPCPT扑克教学的文章。EPCP智竞大奖赛是国内电视游戏和娱乐领域的首屈一指的赛事品牌,赛事安全公正,值得参赛选手信赖,点燃了国内扑克热潮。
EPCP游戏试玩入口